

Le Canada consacre environ 19 milliards de dollars par année à la recherche dans ses collèges, universités et hôpitaux de recherche. Pour 10 000 articles de recherche publiés par ces établissements, environ 10 jeunes entreprises voient le jour. Aux États-Unis, c'est environ 15. Voici où va le reste de cette recherche, et ce qui la freine.
L'écart en trois chiffres
Le Canada ne manque pas de découvertes. Il se classe deuxième du G7 pour la recherche citable par habitant (Zhang, 2026b). Les difficultés commencent quand cette recherche doit devenir une entreprise ou un produit.
- 112 contre 941. Jeunes entreprises créées en 2024 par les établissements canadiens et américains qui déclarent leurs données à l'AUTM (Zhang, 2026b).
- Environ 10 contre 15. Jeunes entreprises pour 10 000 documents de recherche citables, au Canada et aux États-Unis, une fois ajusté pour le volume de recherche de chaque pays.
- Environ 21 contre 86. Demandes de brevet internationales (PCT) pour 1 000 documents citables, au Canada et aux États-Unis. Le taux canadien est le plus faible du G7; celui de l'Allemagne est d'environ 91.
Et les établissements le savent. Dans la première enquête de Statistique Canada sur la commercialisation de la propriété intellectuelle dans l'enseignement supérieur, 87,0 % des collèges, universités et hôpitaux de recherche ont déclaré au moins un obstacle en 2023. Chez les universités, la proportion atteignait 95,1 % (Statistique Canada, 2025b).
La question n'est donc pas de savoir si la commercialisation est difficile. Il s'agit de savoir quels obstacles comptent le plus, et par où commencer.
Six raisons pour lesquelles la recherche piétine
Pour y répondre, nous sommes partis du résultat : une recherche financée par des fonds publics qui s'arrête avant d'atteindre une licence, une entreprise dérivée ou le marché. À l'aide d'un diagramme en arête de poisson (Ishikawa), un outil courant de gestion de la qualité, nous avons classé chaque cause documentée dans l'une de six branches. Chaque cause devait s'appuyer sur au moins une donnée publiée.
1. L'argent manque entre la subvention et l'investisseur
Les subventions de recherche financent la découverte. Les investisseurs financent la traction. Presque rien ne finance l'étape entre les deux : prototypes, validation et premiers travaux réglementaires et cliniques.
66,9 % des établissements citent le manque de financement comme obstacle, dont 75,2 % des universités et 68,9 % des hôpitaux de recherche (Statistique Canada, 2025b). L'écart suit les entreprises après leur création : les jeunes entreprises canadiennes en sciences de la vie lèvent de 75 à 85 % moins de capital que leurs homologues américaines (McIntyre, 2026). Chez les chercheurs universitaires américains qui conçoivent des instruments médicaux, 54 % désignent le financement par subvention comme l'obstacle le plus difficile des étapes ultérieures (Shah et al., 2023).
Des fonds de validation de principe existent, mais ils sont modestes et locaux. UCeed, à l'Université de Calgary, a investi 9,21 millions de dollars dans 62 entreprises depuis 2020; le McMaster Seed Fund, 3,5 millions de dollars dans 10 jeunes entreprises depuis 2021 (Crocco et al., s.d.).
2. La commercialisation n'est le travail de personne
Transformer la recherche en produit entre en concurrence avec l'enseignement, la publication et l'obtention de subventions pour le temps des professeurs, et la plupart des systèmes de reconnaissance ne comptent que ces trois dernières activités.
48,9 % des établissements affirment que la commercialisation n'est pas une priorité institutionnelle, une proportion qui grimpe à 61,1 % chez les collèges et cégeps (Statistique Canada, 2025b). Une enquête auprès d'universités américaines et canadiennes a révélé que 75 % excluaient les brevets et la commercialisation des critères de permanence et de promotion (Stevens et al., 2011; National Academy of Inventors, 2012). Et aucune des trois principales sources de financement des universités canadiennes (subventions de fonctionnement provinciales, subventions fédérales de recherche et droits de scolarité) n'est liée aux résultats commerciaux (Zhang, 2026b). Les professeurs qui visent une licence ou une entreprise dérivée assument seuls le risque pour leur carrière.
3. Le savoir-faire et le soutien en PI sont minces
50,3 % des établissements citent un manque d'expertise, et 59,9 % des universités (Statistique Canada, 2025b). Seulement 48,8 % ont un bureau central qui gère la propriété intellectuelle, et seulement 11,0 % font appel à des stratèges en PI (Statistique Canada, 2025a). Les bureaux de transfert technologique sont souvent sous-financés par rapport à leurs homologues américains, avec du personnel embauché grâce à des subventions de courte durée (Zhang, 2026b). Une recherche qui n'est jamais protégée a peu à offrir sous licence.
4. Les inventions quittent le laboratoire trop tôt
Les inventions universitaires quittent généralement le laboratoire sous forme d'idées, pas de produits. Dans une étude portant sur 62 universités américaines, 48 % des inventions concédées sous licence n'étaient qu'une validation de principe sans prototype, et à peine 12 % étaient prêtes à l'usage. Pour 71 % d'entre elles, le succès dépendait encore de la participation continue de l'inventeur (Jensen et Thursby, 2001). Les bailleurs de fonds escomptent ce risque, ce qui explique pourquoi 43,9 % des établissements canadiens citent l'incertitude et le risque comme obstacle (Statistique Canada, 2025b).
5. La réglementation arrive tard pour les technologies de la santé
Pour les instruments médicaux, la route vers le marché passe par la classification de l'instrument, les essais d'innocuité et de performance, un système de gestion de la qualité et les présentations réglementaires. Selon une estimation, plus de la moitié des travaux de développement précoce d'un instrument relèvent des processus réglementaires (Rose et al., 2023).
Les équipes universitaires abordent souvent ces exigences tard. Parmi 52 chercheurs universitaires américains qui conçoivent des instruments pédiatriques, 52 % trouvaient difficiles les exigences réglementaires et d'essais d'innocuité aux premières étapes, 42 % avaient du mal avec la classification de l'instrument et 56 % n'avaient jamais mis en place de système de gestion de la qualité (Shah et al., 2023). Le soutien est rare : 55 % des universités britanniques et 35 % des universités américaines étudiées n'offraient aucune orientation en ligne sur la réglementation des instruments médicaux (Hendricusdottir et al., 2021).
Le Canada a commencé à financer directement cet écart. Le programme fédéral Lab to Market investit 4,25 millions de dollars sur cinq ans dans un pôle national, hébergé par l'Université de Toronto, consacré aux défis réglementaires des jeunes entreprises en santé et en technologies médicales (Zou, 2025).
6. Il y a peu d'acheteurs au pays
La commercialisation exige une entreprise capable de reprendre une technologie et de la développer. Le Canada compte peu de grandes entreprises qui font de la recherche. Ses entreprises de tête investissent 3,27 $ US en R-D dans les industries de pointe par tranche de 1 000 $ US de PIB, contre une moyenne mondiale de 11,73 $ US et 23,48 $ US aux États-Unis. Seulement 23 entreprises canadiennes figurent parmi les 2 000 entreprises qui investissent le plus en R-D au monde (Zhang, 2026a).
Une grande partie de la PI canadienne part donc à l'étranger. Sur 3 164 ententes de licence et de PI conclues par dix universités du U15 entre les exercices 2019 et 2023, 69 % ont été conclues avec des partenaires étrangers. Les actifs brevetés font exception : environ 61 % de ces ententes, et environ 70 % des droits exclusifs, sont allés à des entreprises canadiennes (AUTM Canadian Public Policy Advisory Committee, s.d.).
Deux causes font l'essentiel des dégâts
Six branches disent ce qui est documenté. Elles ne disent pas ce qui compte le plus. Pour cela, nous nous sommes tournés vers les réponses des établissements eux-mêmes.
Statistique Canada a demandé aux établissements quels obstacles ils rencontrent et, parmi ceux-ci, lequel est le plus important. En combinant les deux, on obtient la part des établissements pour lesquels chaque obstacle est le plus grand problème. Classer ces parts revient à faire une analyse de Pareto : elle distingue les quelques causes qui expliquent l'essentiel du problème des nombreuses causes qui en expliquent peu.
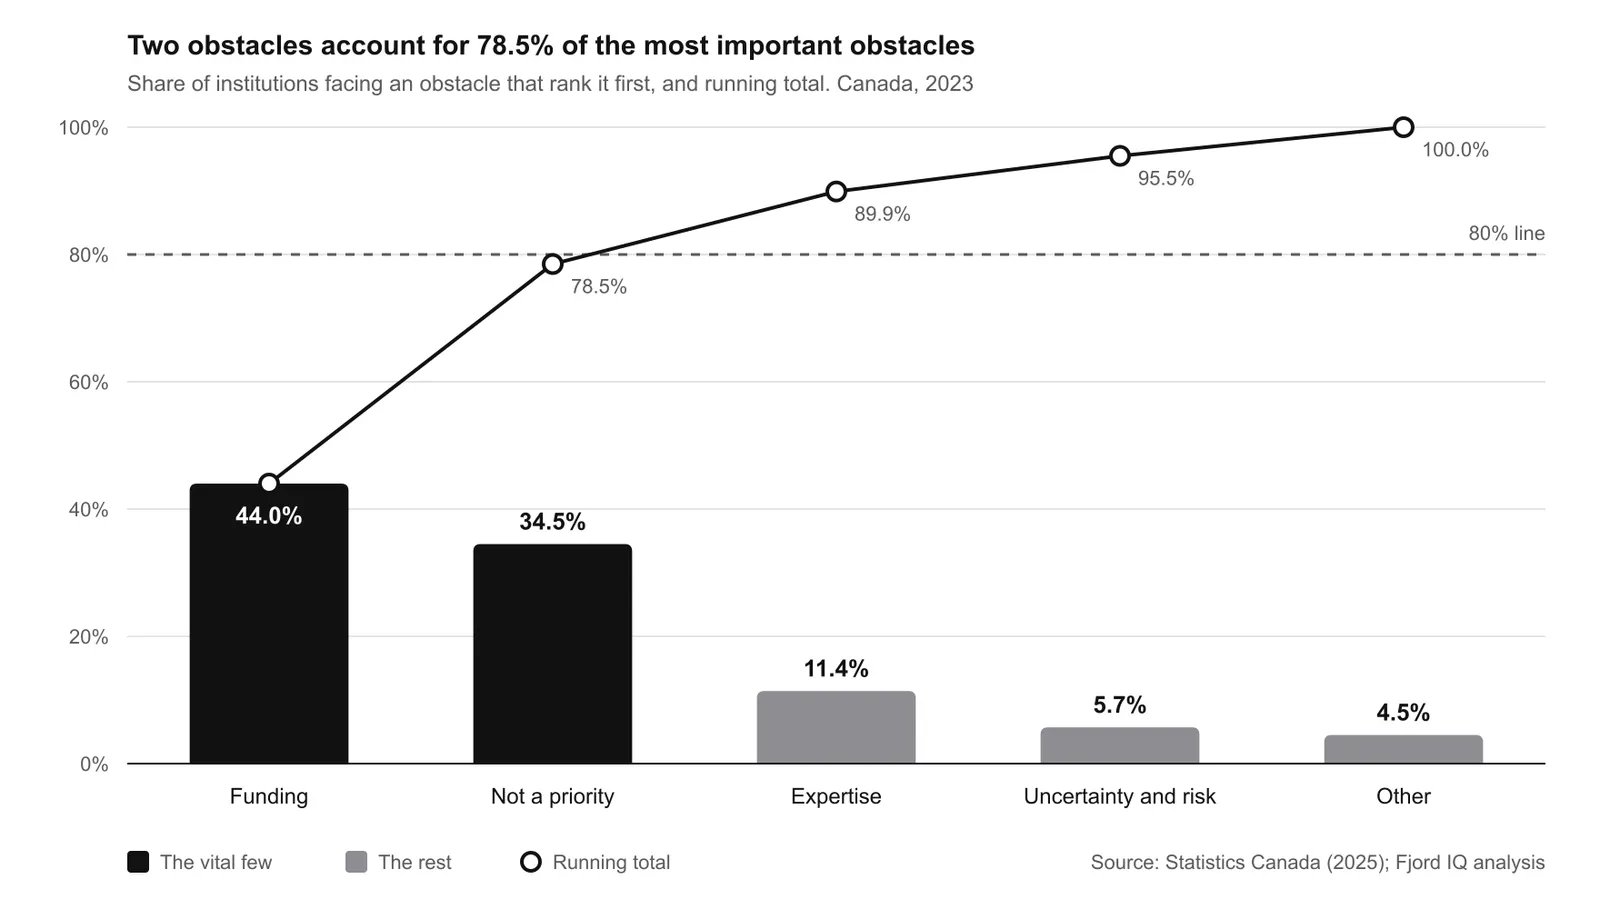
Le résultat est frappant. Le manque de financement (44,0 %) et le manque de priorité institutionnelle (34,5 %) représentent ensemble 78,5 % des obstacles les plus importants, près du seuil classique de 80 %. L'expertise ajoute 11,4 %, l'incertitude et le risque 5,7 %, et tout le reste 4,5 %.
Près de quatre établissements sur cinq qui font face à un obstacle affirment que le plus important est l'argent ou le mandat.
Fréquent ne veut pas dire déterminant
Voici le revirement. Le manque d'expertise est cité presque aussi souvent que le manque de priorité, par la moitié des établissements. Mais seulement 19,7 % des établissements qui le citent le placent au premier rang, contre 57,2 % pour le financement et 61,3 % pour la priorité.
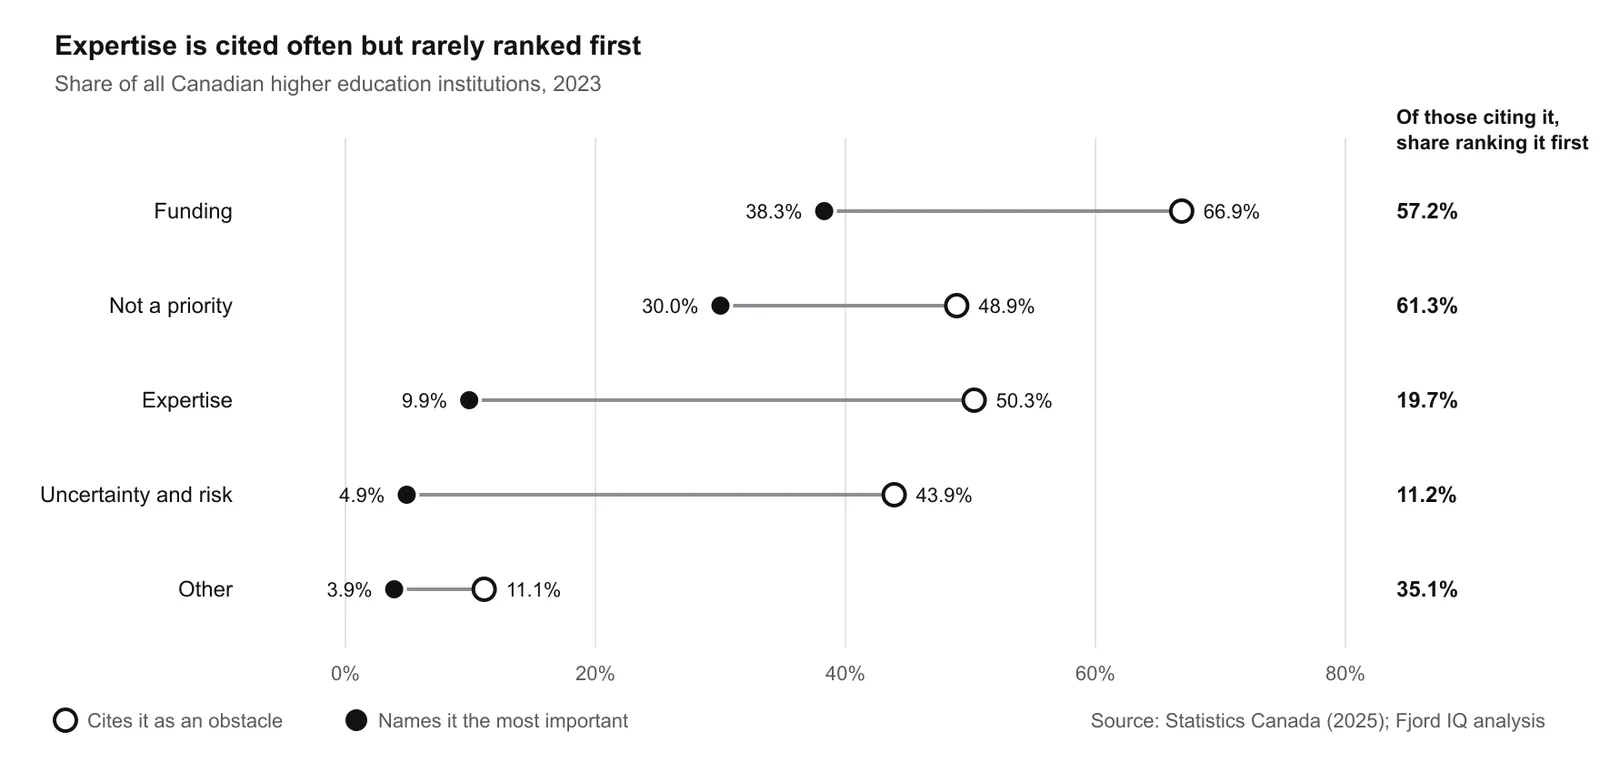
L'expertise est une préoccupation répandue, mais elle est rarement ce qui bloque un projet. Seulement 9,9 % de l'ensemble des établissements la désignent comme leur obstacle le plus important, contre 38,3 % pour le financement et 30,0 % pour la priorité.
Chaque type d'établissement piétine à sa façon
Les deux grandes causes dominent partout, mais leur poids varie selon le type d'établissement.
| Obstacle le plus important | Tous | Universités | Hôpitaux de recherche | Collèges et cégeps |
|---|---|---|---|---|
| Manque de financement | 44,0 % | 46,5 % | 49,2 % | 36,1 % |
| Pas une priorité institutionnelle | 34,5 % | 22,4 % | 32,5 % | 51,1 % |
| Manque d'expertise | 11,4 % | 13,2 % | 9,5 % | 11,0 % |
| Incertitude et risque | 5,7 % | 9,3 % | 7,0 % | 0,0 % |
| Autre | 4,5 % | 8,6 % | 1,9 % | 1,9 % |
| Deux premiers combinés | 78,5 % | 68,9 % | 81,7 % | 87,2 % |
- Les hôpitaux de recherche sont les plus concentrés : le financement à lui seul est le principal obstacle pour 49,2 % d'entre eux, et le financement et la priorité atteignent ensemble 81,7 %.
- Les collèges et cégeps sont le seul groupe où la priorité l'emporte sur le financement, à 51,1 %.
- Les universités sont les plus dispersées. Le financement et la priorité atteignent 68,9 %, et il faut ajouter l'expertise (13,2 %) pour dépasser 80 %.
La capacité suit une tendance semblable. Les universités sont en tête sur toutes les mesures. Les hôpitaux de recherche, où se fait une grande partie de la recherche clinique au Canada, ont l'infrastructure de PI la plus mince de tous.
| Part des établissements | Tous | Universités | Hôpitaux de recherche | Collèges et cégeps |
|---|---|---|---|---|
| Engagés dans la gestion de la PI | 56,6 % | 83,6 % | 44,4 % | 38,3 % |
| Bureau central de gestion de la PI | 48,8 % | 74,3 % | 33,4 % | 35,1 % |
| Ont déposé des demandes de brevet | 36,8 % | 56,8 % | 40,5 % | 11,7 % |
| Ont eu recours à des incubateurs ou accélérateurs | 28,0 % | 41,3 % | 22,7 % | 18,5 % |
| Ont eu recours à des stratèges en PI | 11,0 % | 16,3 % | 3,1 % | 12,5 % |
Les hôpitaux de recherche font face au problème de financement et de priorité le plus concentré et disposent de la plus faible infrastructure pour agir sur la PI une fois l'argent trouvé (Statistique Canada, 2025a).
Que faire
Les données indiquent un ordre d'action. Ces recommandations sont notre interprétation des données.
- Combler d'abord le manque de financement de transition. Le financement est le principal obstacle pour la plus grande part de chaque type d'établissement, sauf les collèges. Un financement par étapes lié à des jalons, comme la proposition de l'AUTM Canadian Public Policy Advisory Committee, qui va de subventions de validation de 25 000 $ à 75 000 $ jusqu'à des investissements d'amorçage translationnels de 1 million de dollars (Crocco et al., s.d.), vise exactement l'endroit où les projets piétinent.
- Faire de la commercialisation une priorité institutionnelle. La priorité est un choix de gouvernance. Les établissements peuvent compter les brevets, les licences et les entreprises dérivées dans la permanence et la promotion, partager le risque de carrière que les professeurs portent aujourd'hui seuls, et rendre compte des résultats aux côtés des publications. Les provinces peuvent intégrer des cadres de reddition de comptes comme celui de l'Ontario à leurs formules de financement.
- Traiter l'expertise comme un multiplicateur, pas un substitut. L'expertise rapporte le plus quand elle s'accompagne d'un financement et d'un mandat, par exemple sous forme de service intégré aux jalons d'un fonds d'amorçage, plutôt que comme solution isolée.
- Pour les technologies de la santé, planifier la réglementation dès le premier jour. Les décisions de classification, de dispositif de référence et d'essais prises à l'étape du concept déterminent le coût de tout ce qui suit. Intégrer la planification réglementaire au financement de la validation de principe protège l'argent de la première étape.
- Mesurer le pipeline, pas seulement la participation. Les données publiques sont minces, et la déclaration à l'AUTM est volontaire au Canada (Zhang, 2026b). Les établissements qui suivent le délai entre la déclaration d'invention et la licence, la part des projets dont la validation de principe est financée et l'état de préparation réglementaire au moment de la déclaration pourront montrer ce qui fonctionne.
En résumé
Les établissements canadiens ne manquent ni de recherche, ni de conscience que la commercialisation est difficile. Six causes documentées séparent la découverte du marché, mais le classement des établissements eux-mêmes en désigne deux : l'argent pour franchir l'écart entre la subvention et l'investissement, et un mandat qui fait valoir l'effort de commercialisation. Réglez celles-là d'abord, ajoutez-y une expertise précoce (surtout une expertise réglementaire pour les technologies de la santé), et davantage de découvertes financées par des fonds publics atteindront les patients.
Notre méthode
Cette analyse s'appuie sur l'Enquête sur les activités de recherche et la commercialisation de la propriété intellectuelle dans l'enseignement supérieur de Statistique Canada, menée avec Innovation, Sciences et Développement économique Canada. Sa première édition porte sur 2023 et est publiée sous forme d'estimations expérimentales, révisées le 17 mars 2026 (Statistique Canada, 2026). Pour chaque obstacle, Statistique Canada publie la part des établissements qui le citent et, parmi eux, la part qui le juge le plus important. Multiplier les deux donne la part de l'ensemble des établissements pour lesquels cet obstacle est le plus important; diviser par le total donne la part de chaque obstacle parmi les principaux obstacles. Ces parts sont notre calcul, pas des chiffres publiés. Elles concordent avec les totaux publiés pour chaque type d'établissement (par exemple 86,96 % contre 87,0 % publié pour l'ensemble des établissements). Les causes de chaque branche proviennent d'un registre de 24 données tirées d'études révisées par les pairs, de recherches en politiques publiques et de rapports sectoriels, compilé le 14 octobre 2026.
Limites
- Les estimations de Statistique Canada sont expérimentales et proviennent de la première édition de l'enquête; de nombreuses valeurs pour les hôpitaux de recherche et les collèges sont de qualité B ou moins.
- Les cinq catégories d'obstacles de l'enquête sont larges. Les obstacles réglementaires et de marché ne sont pas mesurés séparément et ne peuvent donc pas être classés directement.
- Plusieurs données portent sur les États-Unis ou le Royaume-Uni, et deux études sont plus anciennes (2001 et 2011), bien que toutes deux demeurent des références courantes.
- Les chiffres des différentes branches proviennent de populations différentes et ne doivent pas être comparés entre eux. L'analyse est transversale et n'établit pas de lien de cause à effet.
Sources
- AUTM Canadian Public Policy Advisory Committee. (s.d.). Where do Canadian research innovations go? AUTM. Consulté le 14 octobre 2026.
- Crocco, F., Lal, S. et Rooney, C. (s.d.). Great research is only the start: Canada needs a bridge to market. AUTM Canadian Public Policy Advisory Committee. Consulté le 14 octobre 2026.
- Hendricusdottir, R., Hussain, A., Milnthorpe, W. et Bergmann, J. H. M. (2021). Lack of support in medical device regulation within academia. Prosthesis, 3(1), 1 à 8.
- Jensen, R. et Thursby, M. (2001). Proofs and prototypes for sale: The licensing of university inventions. American Economic Review, 91(1), 240 à 259.
- McIntyre, C. (23 février 2026). Canada's sluggish startup growth has cost its tech scene more than US$66B. The Logic.
- National Academy of Inventors. (22 février 2012). Communiqué sur le rôle des brevets et de la commercialisation dans la permanence et la promotion. EurekAlert!
- Rose, L., McCaney, J., Dave, G., Brownley, K. A., Sheridan, D., Shah, P., Zapotoczny, G. et Espinoza, J. (2023). Software to manage regulatory workflows for medical device development at academic medical centers: A critical gap. Journal of Clinical and Translational Science, 7(1), e45.
- Shah, P., Snitman, A., McCaney, J., Rose, L. M., Sheridan, D. et Espinoza Salomon, J. (2023). PMDedu: Assessing the educational needs of startups and academic investigators focused on pediatric medical device development. Journal of Clinical and Translational Science.
- Statistique Canada. (2025a). Table 27-10-0406-01: Experimental estimates for intellectual property, intellectual property outputs and intellectual property management in Canadian higher education, by institution type. Révisé le 17 mars 2026.
- Statistique Canada. (2025b). Table 27-10-0408-01: Experimental estimates for obstacles to commercialization of intellectual property in Canadian higher education, by type of institution. Révisé le 17 mars 2026.
- Statistique Canada. (17 mars 2026). Experimental estimates for the Survey on Research Activities and Commercialization of Intellectual Property in Higher Education, 2023. The Daily.
- Stevens, A. J., Johnson, G. A. et Sanberg, P. R. (2011). The role of patents and commercialization in the tenure and promotion process. Technology & Innovation, 13(3), 241 à 248.
- Zhang, L. (27 avril 2026a). Canada's missing R&D firms. Information Technology and Innovation Foundation.
- Zhang, L. (20 juillet 2026b). Paying for outcomes: Tying university funding to commercial results. Information Technology and Innovation Foundation, Centre for Canadian Innovation and Competitiveness.
- Zou, B. (15 janvier 2025). U of T to host new national hub to advance life sciences breakthroughs. University of Toronto News.
À propos de cette recherche
Fjord IQ est une plateforme d'intelligence réglementaire pour les équipes en technologies médicales et en sciences de la vie qui visent une homologation de la FDA et de Santé Canada, fondée sur l'idée que la connaissance réglementaire doit être une donnée d'entrée de la conception dès le premier jour plutôt qu'une découverte tardive. Divulgation : Fjord IQ fournit un logiciel d'intelligence réglementaire, lié aux causes d'expertise et de réglementation abordées ici. Les résultats quantitatifs proviennent des sources publiques citées; les recommandations sont l'interprétation de l'auteur.